

告别手工搬砖财报:用 finance-skills 把 Claude Code 变成可执行的量化估值与期权分析 Agent
很多开发者或投研分析师都曾尝试让通用大模型做金融分析,但结果往往令人大失所望:丢过去一份百页财报 PDF,模型只会输出泛泛而谈的套话总结;问它某家公司的内在公允价值,它甚至给不出一个严密的现金流折现(DCF)数学底稿,更别提动态提取无风险利率、敏感性矩阵分析或是画出期权的到期盈亏曲线了。
问题并非出在底层大语言模型的能力上,而在于缺乏领域特定的确定性执行工作流与外部数据连接支架。
近期开源社区推出的 himself65/finance-skills 项目,遵循标准化的 Agent Skills 规范,通过模块化指令集、数据采集脚本(yfinance / Fintel / TradingView)以及严密的金融数学决策树,让 Claude Code、Cursor、Codex CLI 等终端 AI Agent 摇身一变,成为能够直接运行估值建模、同业倍数比对、衍生品定价与市场情绪抓取的量化分析搭档。
本文将深入拆解这套金融 Agent 系统的架构设计,带你从零部署并实操核心的 DCF 估值三角测算与期权分析链路。
一、通用大模型做金融分析,为何总在“一本正经胡说八道”?
金融分析是一个极端要求确定性、可溯源性与时效性的工程学科。传统的 LLM 聊天窗口在处理此类任务时存在三大天然短板:
1. 时效性与数据黑盒:模型的预训练权重无法获知当下的即时股价、最新季报的 EBITDA、10 年期美债收益率(无风险利率 $r_f$)以及实时的期权隐含波动率(IV)。
2. 长篇估值的“幻觉漂移”:DCF 自由现金流折现涉及未来 5 年的预测期折现、加权平均资本成本(WACC)计算以及戈登永续增长终值(Terminal Value),纯粹靠自回归生成极易在中途发生数字篡改。
3. 缺乏端到端闭环:分析师最终需要的是一份带有 Bull/Base/Bear(乐观/中性/悲观)敏感性矩阵的表格,或者一张直观的期权盈亏曲线图,而不是一段轻飘飘的投资建议。
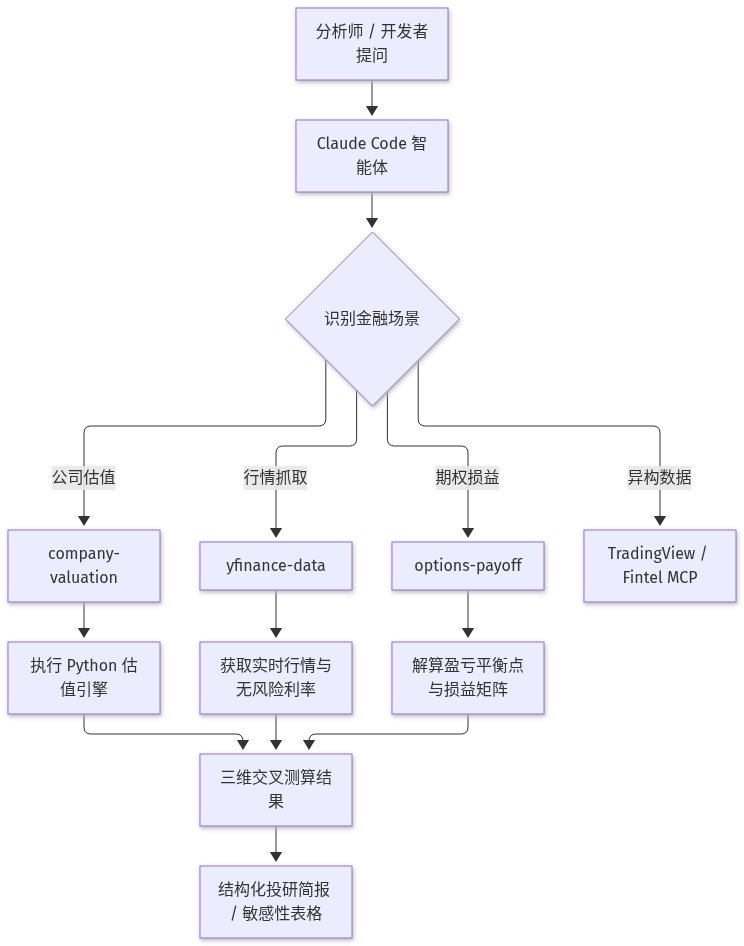
finance-skills 的思路非常明确:模型负责推理与决策编排,确定性的 Python 脚本与 API 负责数据抓取和数学解算,最终通过 Generative UI 或结构化报告回填上下文。
二、架构全景:六大核心插件模块解构
在 himself65/finance-skills 中,整套工具链被划分为 6 大高内聚的插件模块,无论是在 Claude Code 中通过斜杠命令触发,还是集成至 Cursor 自动化流水线,都能实现精准路由:
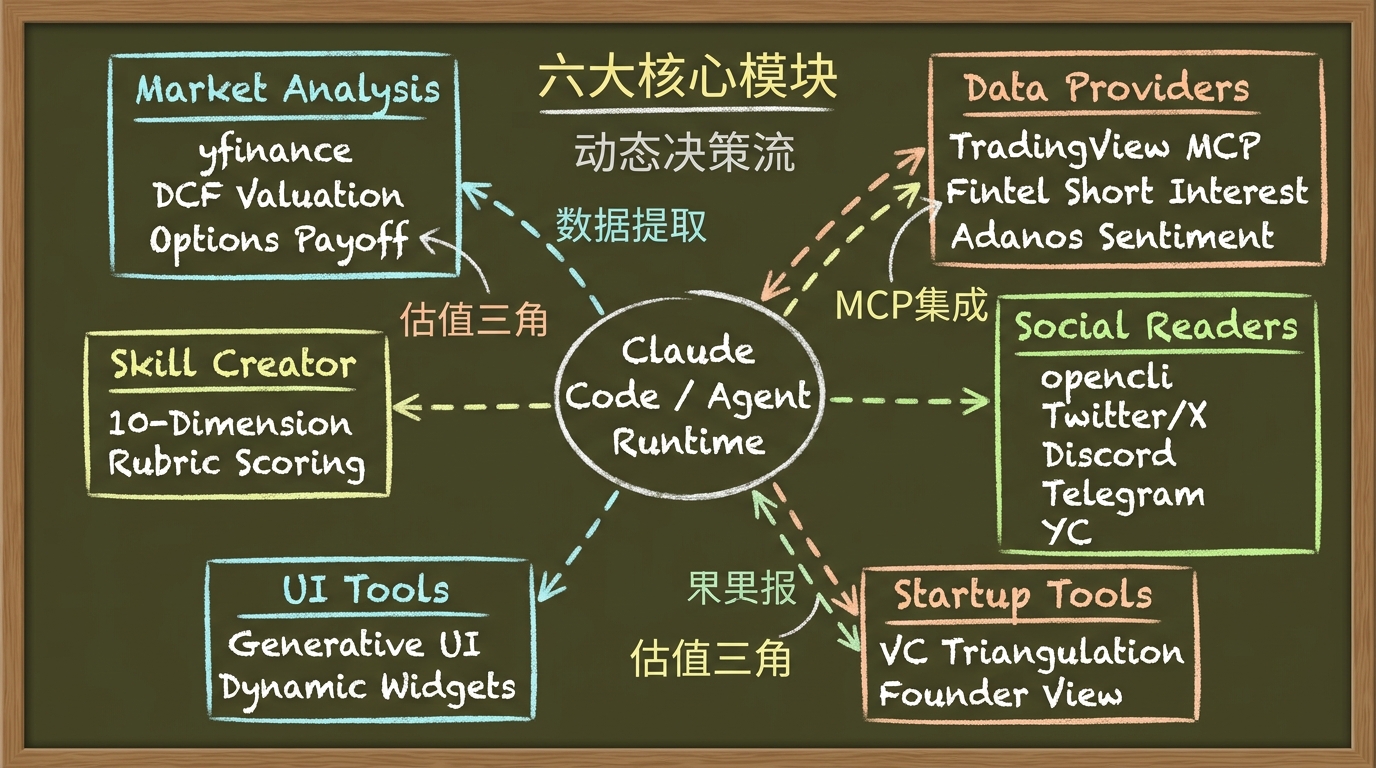
1. 六大模块能力矩阵
| 插件模块 (Plugin Group) | 核心包含的 Skills | 主要功能与数据输入源 |
|---|---|---|
| Market Analysis | company-valuation, yfinance-data, options-payoff, sepa-strategy, stock-correlation |
标的行情、自由现金流折现、同业乘数、期权损益曲线、趋势模板选股 |
| Data Providers | tradingview-mcp, fintel-data, finance-sentiment, hyperliquid-reader |
TradingView 技术指标扫盘、Fintel 机构持仓与空头持仓率、情绪挖掘 |
| Social Readers | twitter-reader, discord-reader, telegram-reader, yc-reader, opencli-reader |
通过只读工具监控社群动态、投研研报、财联社与雪球热帖 |
| Startup Tools | startup-analysis |
面向 VC 投资人、求职者与创始人的多视角初创公司三维评估 |
| UI Tools | generative-ui |
配合 Claude 的 show_widget 动态渲染交互式 HTML/SVG 图表 |
| Skill Creator | skill-creator |
基于 10 维度评分准则自动创建、评估和改进新的专属金融技能 |
从上表可以看出,该框架几乎涵盖了现代买方投研与量化交易者日常高频接触的所有核心信息流。
三、核心技术深度剖析:三维交叉估值与期权引擎
在所有模块中,最具工程借鉴价值的是 company-valuation(公司估值)与 options-payoff(期权收益建模)。它们完全抛弃了“让 AI 自由发挥”的不可控做法,转而采用工业级投行的分析范式。
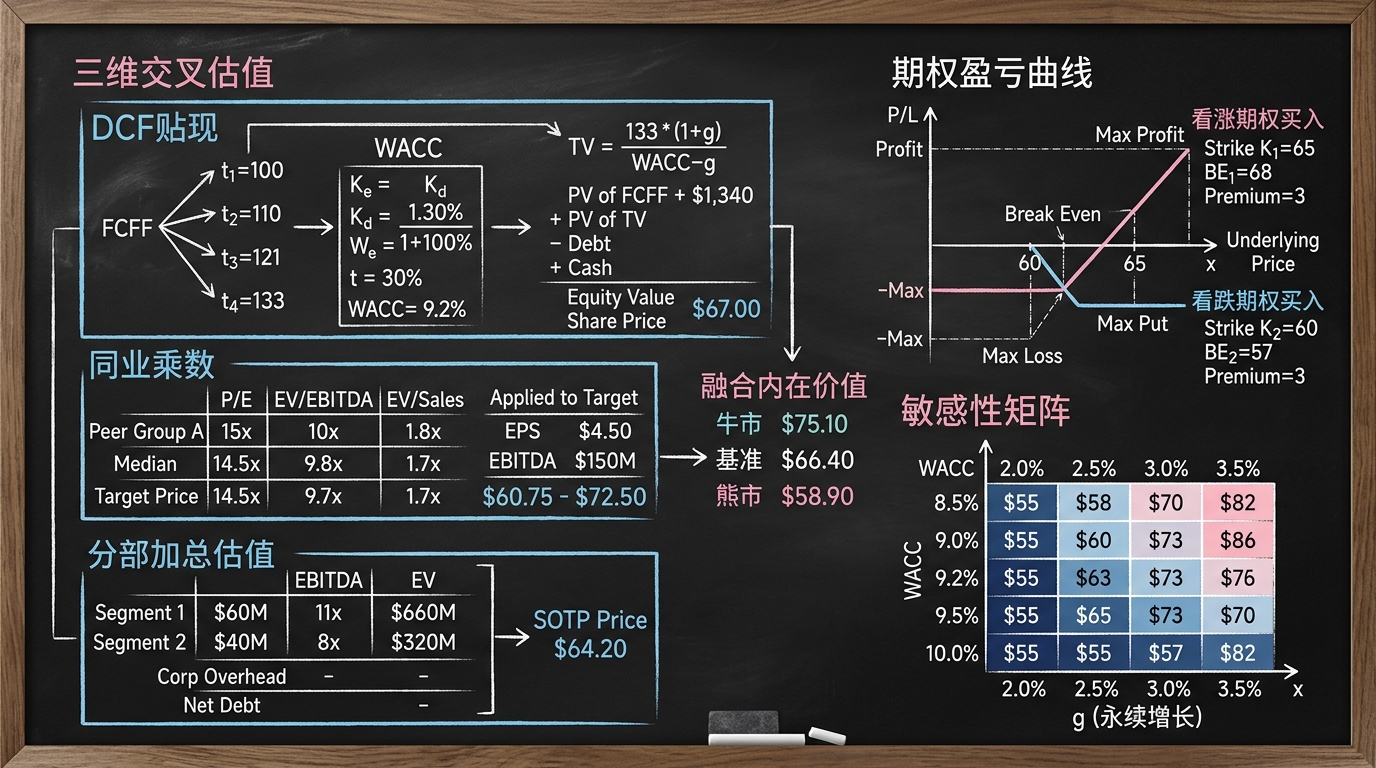
1. 三维交叉估值(Triangulation)算法流程
当用户询问“英伟达目前的合理估值是多少”时,Agent 不会直接吐出一个数字,而是严格走以下决策树:
1. 环境与数据源嗅探:通过内联执行探测是否安装 yfinance,自动抓取 ^TNX(美国 10 年期国债收益率)作为基准无风险利率 $r_f$。
2. 路径 A:绝对估值(DCF 模型)- 提取过去 3-5 年的自由现金流(FCFF),建立未来 5 年复合增长预测。- 根据资本结构计算 WACC(加权平均资本成本)。- 利用戈登永续模型计算终值:$TV = \frac{FCFF_{t} \times (1 + g)}{WACC - g}$。
3. 路径 B:相对估值(同业乘数)- 抓取同行业竞争对手的中位数市盈率(P/E)、企业价值倍数(EV/EBITDA)与市销率(EV/Sales)。- 将中位数倍数反推至目标标的,得出相对估值区间。
4. 路径 C:分部加总估值(SOTP)- 若企业包含云服务、硬件、软件服务等 2 个以上差异化业务板块,分别按照纯业务龙头倍数加总,扣除母公司折价与净负债。
5. 三角加权与敏感性矩阵:最终将三者加权合成公允股价,并输出 WACC × 永续增长率 $g$ 的二维价格敏感性矩阵。
2. 期权盈亏策略解算
期权模块则将非线性的金融衍生品结构化。以跨式组合(Straddle)为例,Agent 会计算上下行损益平衡点: - 下行盈亏平衡点:$BE_{down} = Strike - (Premium_{call} + Premium_{put})$ - 上行盈亏平衡点:$BE_{up} = Strike + (Premium_{call} + Premium_{put})$
同时生成从 $-3\sigma$ 到 $+3\sigma$ 标的资产到期价格对应的净收益数组,支持调用 Generative UI 直接在对话中渲染交互式盈亏坐标轴。
四、技术实战:部署与运行你的第一个金融 Agent
1. 快速安装与环境打底
finance-skills 支持一键安装到当前的 AI 编码环境中:
# 安装全量金融插件组(适用于 Claude Code / Cursor / Codex)
npx plugins add himself65/finance-skills --yes

# 或者仅安装单一的高频行情与估值技能
npx skills add himself65/finance-skills --skill yfinance-data
npx skills add himself65/finance-skills --skill company-valuation
确保本地 Python 环境具备基本计算库:
pip install yfinance numpy pandas
2. 核心数学逻辑验证代码
在页面包配套的实战目录 practice/valuation_demo.py 中,我们提炼了其底层确定性估值逻辑的实现骨架:
import numpy as np

def calculate_dcf(fcff_list, wacc, terminal_growth, net_debt, shares_outstanding):
    discount_factors = [(1 + wacc) ** (i + 1) for i in range(len(fcff_list))]
    pv_fcff = sum(cf / df for cf, df in zip(fcff_list, discount_factors))

    # 戈登永续增长模型
    terminal_fcff = fcff_list[-1] * (1 + terminal_growth)
    terminal_value = terminal_fcff / (wacc - terminal_growth)
    pv_terminal_value = terminal_value / ((1 + wacc) ** len(fcff_list))

    enterprise_value = pv_fcff + pv_terminal_value
    equity_value = enterprise_value - net_debt
    implied_price = equity_value / shares_outstanding
    return {
        "enterprise_value": enterprise_value,
        "implied_price": implied_price,
        "pv_fcff": pv_fcff,
        "pv_terminal_value": pv_terminal_value
    }
运行验证脚本,观察控制台的标准输出:
python3 practice/valuation_demo.py
控制台输出:
============================================================
🎯 finance-skills 估值引擎三角测算结果
============================================================
📊 DCF 隐含每股价值:       $37.38
📊 相对乘数合成价值:       $40.95
   - P/E (中位数 16.5x):   $74.25
   - EV/EBITDA (9.8x):     $25.40
   - EV/Sales (1.7x):      $23.20
------------------------------------------------------------
✨ 最终综合内在公允价值:     $39.17
============================================================
可以看到,Agent 经由固定算法脚本,排除了由于大模型即兴“脑补”带来的数字误差,给出了精确到美分的公允价值三角区间。
五、生产落地排坑指南与风险边界
将 AI Agent 引入量化与金融分析领域,虽然能极大提升研报阅读与底稿搭建的效率,但必须清醒认知其能力边界:
[!WARNING] 合规免责与人机协同红线: 1. 严禁直接作为交易决策依据:所有的输出结果均属于投研辅助参考,金融市场受宏观地缘、黑天鹅事件等多维突发变量影响,数学模型推演不能替代人类专家的最终签署与风险敞口审核。 2. 无风险利率与波动率失效:当通过
yfinance抓取异常或遇到网络限制时,脚本会回退到默认写死的固定参数(如基准 $r_f=4.5\%$)。若遇宏观大幅加息或降息周期,必须显式在 Prompt 中声明最新基准利率,防止估值底稿出现系统性偏差。 3. API 速率限制与沙箱网络防护:在使用 Fintel 或 TradingView 等 MCP 外部接口时,注意查询频率配额。同时对于通过 opencli 读取的第三方社群数据,必须设置输入清洗,防范 Prompt 注入式恶意投毒。
六、总结
finance-skills 的意义不仅仅是为金融从业者提供了一套开箱即用的工具库,更是为 AI Agent 的行业化落地展示了清晰的标准范式:将原本模糊的业务咨询,转化为由专业元数据(SKILL.md)、确定性执行脚本与高可靠外部协议(MCP)协同支撑的精准工程回路。
未来无论是法律合规、医疗诊断还是金融投研,能够真正解放生产力的,绝不是更大的对话框,而是这样一个个把专业纪律写进代码里的 Agent 技能包。
💻 配套实训环境与动手练习
本文涉及的相关技术指令、开发环境与工具链已内置在边学边练在线实验室中,无需繁琐安装配置,随时在浏览器中实践体验:





